金融外包服务的合规路径与实践 以北京金信网银为例
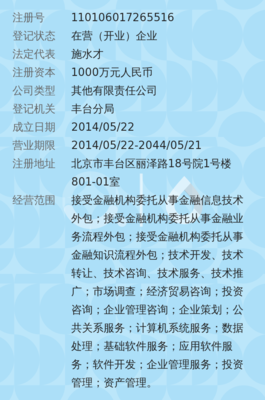
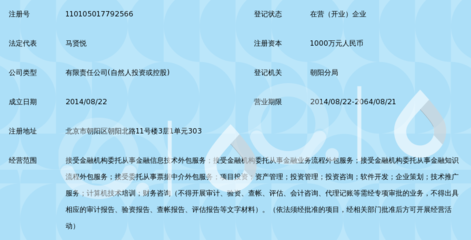
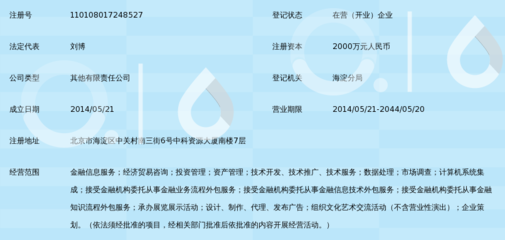
随着金融行业数字化转型的深入,金融机构将部分信息技术与流程业务外包已成为提升效率、聚焦核心竞争力的普遍选择。在此背景下,接受金融机构委托从事信息技术和流程外包服务的企业,其合规性与专业性日益受到关注。北京金信网银金融信息服务有限公司(以下简称“金信网银”)作为该领域的参与者,其业务模式与合规实践具有一定的代表性。
一、金融外包服务的类型与边界
根据监管规定,金融机构外包服务主要分为信息技术外包(ITO)和业务流程外包(BPO)。信息技术外包涉及系统开发、运维、测试等;流程外包则涵盖数据录入、文档处理、客户服务等操作性环节。金信网银所从事的业务严格限定于上述范畴,即接受持牌金融机构委托,提供非核心、辅助性的信息技术与流程支持,不涉及金融核心业务决策、资金划拨或风险管理等关键环节。
二、合规经营的基本要求
开展此类业务,企业须把握以下合规要点:第一,明确业务边界,不得以“外包”之名变相从事金融业务。外包服务商仅提供技术服务与流程支持,金融业务主体责任仍由委托的金融机构承担。第二,严格数据安全与信息保护。金融外包常涉及客户数据与交易信息,服务商需建立完善的数据安全管理体系,履行保密义务,确保数据在使用、传输、存储中的安全性。第三,接受金融机构的监督与审计。外包服务商应配合委托方开展风险评估、合规检查与应急演练,保障外包活动的持续可控。第四,遵守反洗钱与反恐怖融资义务,在流程外包中识别可疑交易线索并及时报告。
三、实践中的能力建设
金信网银若要在合规前提下稳健发展,需着力构建三方面能力:一是技术能力,即通过成熟的信息系统与工具,保障外包服务的效率与稳定性;二是风控能力,建立内控与合规管理部门,对外包项目全周期进行风险评估与监测;三是人才能力,培养兼具金融知识与技术素养的专业团队,确保服务符合金融机构的业务规范。
四、监管趋势与展望
金融监管部门持续强化对外包服务的规范管理,强调金融机构对外包风险的主体责任,并要求对外包服务商实施准入与持续评估。在此趋势下,外包服务企业唯有坚持合规底线、提升专业水平,方能赢得金融机构的长期信任。金信网银等企业应在业务拓展中动态对标监管要求,定期开展合规自查,完善应急与退出机制,以规范服务助力金融业高质量发展。
如若转载,请注明出处:http://www.rscxwyd.com/product/30.html
更新时间:2026-11-01 08:38:47